Votre crédit canadien commence le jour de votre arrivée.
Arrivo est une application financière pour les nouveaux arrivants au Canada, lancée en 2027. Ouvrez votre compte avant de partir, envoyez de l’argent chez vous à moindre coût et obtenez une vraie marge de crédit dès le premier jour, peu importe votre pays d’origine.
| De | Vers | Statut |
|---|---|---|
| Delhi | Toronto | Crédit prêt |
| Manille | Vancouver | Crédit prêt |
| Shanghai | Vancouver | Crédit prêt |
| Douala | Montréal | Crédit prêt |
| Lagos | Calgary | Crédit prêt |
| Asmara | Winnipeg | Crédit prêt |
| Kaboul | Ottawa | Crédit prêt |
| Téhéran | Toronto | Crédit prêt |
Des économies en poche, mais aucun historique de crédit
Les nouveaux arrivants apportent des diplômes, des offres d’emploi et des économies. Le système de crédit canadien les traite pourtant comme s’ils n’avaient pas de passé.
- 79 % des nouveaux arrivants disent qu’il est difficile de bâtir un crédit canadien, et 82 % de ceux qui ont demandé du crédit ont eu des problèmes.1
- 27 % ont eu du mal à se loger.1
- Les dossiers de crédit étrangers ne sont transférables que depuis quelques pays. Environ 133 000 nouveaux résidents permanents sont arrivés en 2024 de grands pays d’origine non couverts.23
- Même la vérification d’identité suppose un passé : la méthode du dossier de crédit de CANAFE exige un dossier canadien d’au moins 3 ans.5
Comment fonctionne Arrivo
Ce que nous bâtissons : une seule application, de la semaine avant votre vol jusqu’à votre premier pointage de crédit canadien.
-
Avant l’arrivée
Ouvrez votre compte depuis l’étranger
Vérifiez votre identité avec votre passeport et un égoportrait en direct, puis transférez vos économies avant de partir.
-
Jour 1
Votre carte fonctionne dès l’atterrissage
Payez avec votre téléphone à l’aéroport. Une marge de crédit de départ est prête, sans historique canadien.
-
Mois 3
Votre crédit grandit avec vous
Votre paie, votre loyer et vos factures de téléphone payés avec Arrivo comptent pour votre limite, que nous réviserons chaque mois.
-
Mois 12
Un pointage de crédit canadien
Nous déclarerons votre crédit à Equifax et TransUnion chaque mois. Après un an, vous aurez un vrai pointage pour un bail ou un prêt auto.
Un premier aperçu de l’application
Quatre moments des premières semaines d’un nouvel arrivant avec Arrivo.
-
Ouvrez votre compte depuis l’étranger
Un passeport numérisé et un égoportrait en direct, de partout dans le monde.
-
Du crédit dès le jour de l’arrivée
Une marge de départ, avec des raisons claires pour la limite, révisée chaque mois.
-
Envoyez de l’argent chez vous à moindre coût
Les frais et le montant reçu, affichés avant l’envoi.
-
De l’aide dans votre langue
Ici, en hindi : « Comment ma limite de crédit va-t-elle augmenter? » Une personne est à portée de main.
Balayez pour voir les quatre écrans.
Aperçu de l’application. Les écrans montrent des fonctions prévues; les noms, les montants et le taux de change sont des exemples.
Crédit Jour 1 : comment nous disons oui dès votre arrivée
Les banques vous évaluent selon un historique canadien que vous n’avez pas encore. Nous partons de ce que vous apportez et apprenons de la façon dont vous payez.
Ce que nous regardons
- Les économies que vous transférez, plus votre offre d’emploi ou d’études
- Votre rapport de crédit étranger, s’il existe
- Votre paie, votre loyer et vos factures de téléphone après votre arrivée
- Les données du système bancaire ouvert, avec votre consentement, dès leur arrivée en 20277
Comment nous décidons
Au lancement, des règles claires détermineront votre limite. Après un an de données de remboursement, un modèle d’apprentissage automatique entraîné sur ces données prendra le relais.
Chaque décision sera accompagnée de raisons claires, et nous testerons le modèle pour détecter les biais liés au pays d’origine.
Ce que vous obtiendrez
- Une marge de crédit de départ dès le premier jour
- Une limite révisée chaque mois
- Une déclaration mensuelle à Equifax et TransUnion
De l’aide dans votre langue
Notre assistant IA répondra à vos questions sur le crédit, les impôts et les frais dans 10 langues, et vous dirigera vers une personne quand c’est important.
- English
- Français
- हिन्दी
- ਪੰਜਾਬੀ
- Tagalog
- 中文
- العربية
- فارسی
- اردو
- ትግርኛ
Envoyez de l’argent chez vous à moindre coût
Avec un partenaire de transfert de fonds autorisé, Arrivo vise un coût total de 1,5 % ou moins par transfert.
Au coût visé par Arrivo, vous garderiez environ 127 $ de plus par année qu’avec la banque moyenne.
Coût total moyen d’un envoi de 200 $ du Canada vers l’Inde, Banque mondiale, 3e trimestre 2025.4 Les moyennes des banques et des entreprises de transfert sont notre calcul à partir des offres répertoriées. Les envois plus importants coûtent souvent une plus petite part; considérez ces chiffres comme des estimations. Le 1,5 % d’Arrivo est une cible.
Coût total moyen d’un envoi vers ce pays depuis l’ensemble des pays du G20, Banque mondiale, 3e trimestre 2025 : Mexique 4,53 % pour 200 $ et 3,05 % pour 500 $; Brésil 5,38 % et 3,82 %.8 La Banque mondiale ne publie pas de chiffre propre au Canada pour ce corridor dans son rapport. Entre 200 $ et 500 $, nous estimons le coût en ligne droite; au-delà de 500 $, nous utilisons le chiffre de 500 $. Le 1,5 % d’Arrivo est une cible.
Coût total moyen d’un envoi de 200 $ vers l’Amérique latine et les Caraïbes depuis l’ensemble des pays suivis, Banque mondiale, 3e trimestre 2025 : 5,64 %.8 Le rapport ne donne pas de chiffre pour 500 $ dans cette région; nous estimons donc 3,62 % en appliquant la baisse mondiale entre 200 $ et 500 $ (de 6,36 % à 4,08 %). Entre 200 $ et 500 $, nous utilisons une ligne droite. Les coûts varient selon le pays et le fournisseur. Le 1,5 % d’Arrivo est une cible.
Coût total moyen des envois depuis le Canada vers l’ensemble des pays suivis, Banque mondiale, 3e trimestre 2025 : 5,27 % pour 200 $ et 3,80 % pour 500 $.8 Entre ces montants, nous estimons le coût en ligne droite; au-delà de 500 $, nous utilisons 3,80 %. Les coûts varient selon le pays et le fournisseur. Le 1,5 % d’Arrivo est une cible.
Conçu pour mériter votre confiance, avec votre argent et votre passeport
Les engagements de sécurité et de conformité que nous intégrons dès le départ.
-
Des clés d’accès, pas des mots de passe
Vous vous connecterez avec Face ID ou votre empreinte digitale. Les nouveaux appareils et les nouveaux bénéficiaires feront l’objet d’une vérification de plus, et nous ne compterons jamais uniquement sur les codes par texto.
-
Vos numéros de carte restent hors de nos systèmes
Notre processeur de cartes les conservera et nous ne garderons que des jetons, ce qui limite la portée de notre conformité PCI DSS.
-
Vos données restent au Canada
Arrivo fonctionnera dans AWS à Montréal, avec une copie de sauvegarde à Calgary.
-
Des audits indépendants
Nous visons SOC 2 Type I avant le lancement et Type II au cours de notre première année, avec des contrôles alignés sur la ligne directrice B-13 du BSIF.
-
Une vérification d’identité qui fonctionne depuis l’étranger
Nous suivrons la méthode de la pièce d’identité avec photo de CANAFE : votre passeport ou votre carte de résident permanent, plus un égoportrait en direct.5
-
Des dépôts chez un partenaire réglementé
Arrivo n’est pas une banque. Les dépôts des clients seront détenus par une banque partenaire autorisée, membre de la SADC. Nous nommerons notre partenaire avant le lancement.
Comment c’est construit
Nous achetons des composantes éprouvées et bâtissons ce qui nous distingue : l’inscription, le Crédit Jour 1 et l’assistant.
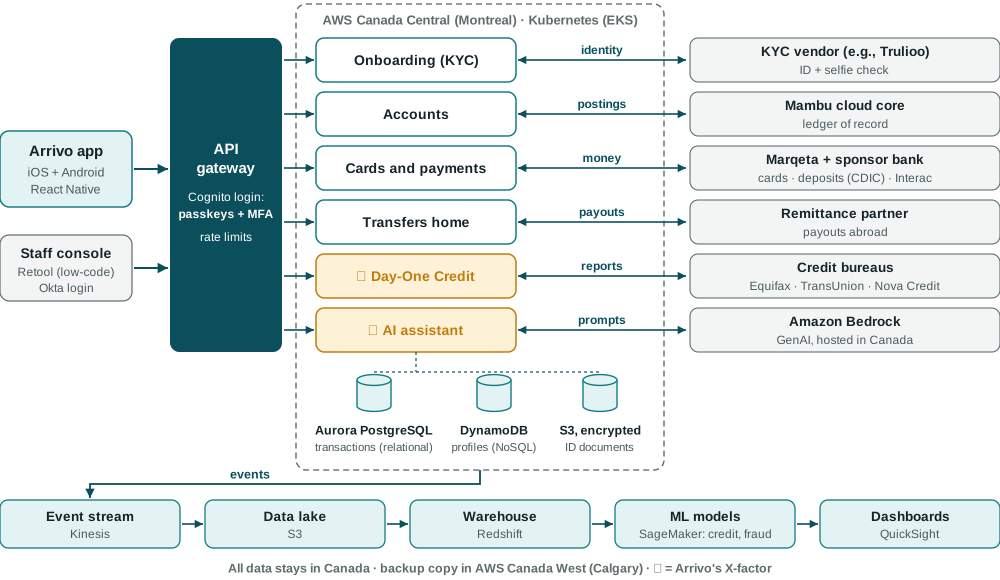
Faites défiler de côté pour voir tout le diagramme.
- Système bancaire de base : une banque partenaire autorisée, le noyau infonuagique de Mambu et le traitement des cartes par Marqeta nous permettent de lancer en environ 9 mois.
- Application : mobile seulement, conçue en React Native pour iOS et Android, parce que l’inscription utilise l’appareil photo du téléphone.
- Données : une base de données relationnelle pour les transactions, NoSQL pour les profils et un entrepôt pour l’analytique et l’apprentissage automatique.
Les noms de partenaires et de fournisseurs reflètent notre architecture technologique prévue. Le diagramme est en anglais.
Vous déménagez au Canada? Obtenez un accès anticipé.
Inscrivez-vous à la liste d’attente et nous vous inviterons à notre version bêta avant le lancement public en 2027. Aucun pourriel, et vous pouvez vous désinscrire en tout temps.
Des questions? Consultez la FAQ.
Investisseurs : nous menons une ronde de démarrage de 15 millions de dollars
Le Canada prévoit accueillir 380 000 nouveaux résidents permanents par année de 2026 à 2028.6 La ronde finance 24 mois, de la première embauche à une série A.
- Mois 2Entente avec la banque partenaire
- Mois 6SOC 2 Type I
- Mois 7Version bêta avec 1 000 utilisateurs
- Mois 9Lancement public
- Mois 12Crédit par apprentissage automatique et SOC 2 Type II
- Mois 1850 000 clients
- Mois 24Série A
Les jalons et le nombre de clients sont des cibles, comptées à partir de la clôture de la ronde.
Utilisation des fonds
- Équipe7,5 M$, 50 %
- Plateforme et fournisseurs2,25 M$, 15 %
- Croissance2,25 M$, 15 %
- Sécurité et conformité1,5 M$, 10 %
- Réserve de crédit1,5 M$, 10 %
Nos revenus proviendront des frais de carte payés par les commerçants, d’une petite marge sur les transferts, des intérêts sur le crédit et d’un forfait premium facultatif.
Demander la présentation aux investisseurs